
Rimozione bollo auto: cosa prevede davvero la nuova legge
La rimozione del bollo auto è diventata realtà, ma non riguarda indistintamente tutti gli automobilisti e non rappresenta, almeno per ora, la cancellazione definitiva della tassa per ogni veicolo. Con il Decreto-Legge 17 settembre 2026, n. 162, pubblicato nella Gazzetta Ufficiale n. 216 del 17 settembre ed entrato in vigore il 18 settembre 2026, è stata introdotta per il 2027 un’importante esenzione dalla tassa automobilistica destinata a una vasta platea di proprietari di auto, moto e ciclomotori.
La novità principale è che nel 2027 le persone fisiche che rispettano i requisiti stabiliti dal decreto potranno beneficiare dell’esenzione dal bollo per un solo veicolo regolarmente assicurato. Per le autovetture, l’agevolazione interessa i veicoli alimentati a benzina o gasolio, anche in combinazione con un’altra fonte di propulsione, con una potenza non superiore a 80 kW, equivalenti a circa 109 CV. L’esenzione riguarda i versamenti il cui termine ordinario cade tra il 1° gennaio e il 31 dicembre 2027, quindi il riferimento non è semplicemente all’anno di immatricolazione dell’auto, ma alla scadenza effettiva del pagamento.
Un altro elemento particolarmente importante è che non è previsto un limite ISEE per accedere alla misura. Secondo i dati diffusi dal Ministero delle Infrastrutture e dei Trasporti, sono oltre 24,6 milioni le persone che possiedono almeno un veicolo con potenza entro gli 80 kW e che rientrano quindi nella platea potenzialmente interessata dall’agevolazione. Il beneficio, tuttavia, non può essere utilizzato contemporaneamente su più veicoli della stessa persona: quando sono presenti più automobili che rispettano i requisiti, la normativa stabilisce criteri specifici per individuare quella sulla quale applicare l’esenzione.
Parlare oggi di “abolizione totale del bollo auto” sarebbe quindi impreciso. La norma attualmente approvata prevede infatti l’esenzione per il 2027 e soltanto alle condizioni indicate dal decreto, mentre l’intenzione dichiarata dal Governo è quella di trasformare successivamente questa misura in un intervento strutturale. Perché la cancellazione diventi permanente anche negli anni successivi serviranno dunque ulteriori disposizioni normative e le relative coperture finanziarie.
C’è inoltre un aspetto formale da non trascurare: il provvedimento è un decreto-legge e deve essere convertito dalle Camere entro 60 giorni dalla pubblicazione, periodo nel quale il Parlamento può anche intervenire sul testo attraverso modifiche. Per gli automobilisti, quindi, la novità è concreta e già inserita in un provvedimento normativo, ma i requisiti definitivi per l’esenzione del bollo 2027 andranno letti tenendo conto anche dell’iter parlamentare di conversione.
Bollo auto abolito dal 2026? Facciamo chiarezza
Dire che il bollo auto è stato abolito dal 2026 non è corretto, perché il Decreto-Legge 17 settembre 2026, n. 162 introduce una specifica esenzione riferita ai pagamenti in scadenza nel 2027. La misura, prevista dall’articolo 2 del provvedimento, riguarda infatti le persone fisiche che rispettano determinati requisiti e non comporta la cancellazione definitiva della tassa automobilistica per tutti i proprietari di veicoli.
Per quanto riguarda le automobili, l’esenzione 2027 si applica a un solo veicolo regolarmente assicurato, alimentato a benzina o gasolio, anche quando una di queste alimentazioni è abbinata a un’altra forma di propulsione. Il requisito fondamentale è che la potenza dell’autovettura non superi gli 80 kW, mentre la normativa non introduce condizioni legate al reddito o all’ISEE del proprietario.
La distinzione è importante soprattutto per chi possiede più mezzi, perché l’agevolazione non consente di smettere di pagare il bollo su tutte le auto intestate alla stessa persona. Se risultano agevolabili più autovetture, l’esenzione viene riconosciuta soltanto su quella con la potenza più bassa e, a parità di kW, sul veicolo per il quale sarebbe dovuto l’importo minore della tassa. Anche motocicli e ciclomotori a benzina possono rientrare nell’agevolazione, ma secondo condizioni specifiche previste dallo stesso decreto, che tengono conto anche dell’eventuale possesso di un’automobile fino a 80 kW.
Un altro dettaglio da considerare riguarda le date: non viene cancellato il bollo dovuto durante il 2026, perché il beneficio interessa esclusivamente i versamenti il cui termine ordinario cade dal 1° gennaio al 31 dicembre 2027. Chi cerca informazioni sulla “rimozione del bollo auto” deve quindi distinguere tra abolizione generale della tassa ed esenzione temporanea prevista per determinate categorie di veicoli, poiché allo stato attuale della normativa le due situazioni non coincidono.
Cosa cambia con il decreto legislativo 147/2026
Accanto all’esenzione prevista per il 2027, il quadro del bollo auto è stato modificato in maniera più ampia dal Decreto legislativo 7 agosto 2026, n. 147, entrato in vigore il 12 agosto 2026. Il provvedimento interviene sui tributi regionali e locali e dedica una specifica sezione alla tassa automobilistica, introducendo nuove regole destinate a modificare progressivamente il rapporto tra proprietari dei veicoli, Regioni e amministrazioni competenti. Il decreto, quindi, non elimina di per sé il bollo auto, ma ne riorganizza diversi aspetti strutturali, dalla gestione delle esenzioni alle scadenze di pagamento.
Una delle modifiche più importanti riguarda il ruolo delle amministrazioni territoriali. La tassa automobilistica regionale viene qualificata come tributo proprio derivato dotato di maggiore autonomia impositiva, rafforzando lo spazio d’intervento delle Regioni nei limiti stabiliti dalla normativa statale. Dal 1° gennaio 2027, inoltre, le Regioni e le Province autonome possono prevedere proprie norme di esenzione dal bollo; queste agevolazioni regionali, però, non comportano automaticamente l’esenzione dal superbollo, per il quale continuano a valere le esenzioni stabilite dalla legge statale.
La trasformazione più evidente per gli automobilisti arriverà però dal 1° gennaio 2028, quando cambieranno le regole relative alle scadenze. Per i veicoli interessati dalla nuova disciplina, il bollo sarà normalmente corrisposto ogni anno in un’unica soluzione e il periodo di tassazione sarà di dodici mesi a partire dal mese di immatricolazione. Il primo pagamento dovrà essere effettuato entro l’ultimo giorno del mese successivo all’immatricolazione, mentre per i rinnovi successivi la scadenza coinciderà con l’ultimo giorno del mese di immatricolazione. Per molti veicoli già immatricolati entro il 31 dicembre 2027 continueranno invece a valere le scadenze precedenti, salvo differenti disposizioni regionali.
Il decreto introduce anche regole più precise nelle situazioni che possono creare dubbi sul soggetto tenuto al pagamento. Quando un veicolo viene ceduto a un operatore che ne fa professionalmente commercio, l’obbligo del bollo può interrompersi soltanto se la cessione viene regolarmente trascritta al PRA; la semplice consegna al concessionario o una procura a vendere non sono sufficienti. Se invece il contribuente versa per errore il bollo a un ente diverso da quello competente, l’amministrazione che ha ricevuto il pagamento deve attivare le procedure necessarie per trasferire le somme all’ente corretto, con strumenti messi a disposizione anche del contribuente.
Viene chiarita anche una questione particolarmente rilevante per chi ha un veicolo sottoposto a riscossione: il fermo amministrativo non fa venir meno l’obbligo di pagare la tassa automobilistica nei casi indicati dalla legge. Il decreto aggiorna inoltre le tabelle tariffarie, estendendo il riferimento precedentemente previsto per Euro 4 ed Euro 5 anche alle classi Euro successive, così da adeguare la disciplina all’evoluzione delle categorie ambientali dei veicoli. Nel complesso, il D.Lgs. 147/2026 rappresenta quindi una revisione organica delle regole del bollo auto, distinta dalla specifica esenzione introdotta per il 2027.
Esenzioni dal bollo e maggiore autonomia alle Regioni
Con il Decreto legislativo 7 agosto 2026, n. 147 cambia anche il ruolo delle amministrazioni territoriali nella gestione della tassa automobilistica, che viene qualificata come tributo proprio derivato dotato di maggiore autonomia impositiva. Questo significa che le Regioni conservano un ruolo centrale nella disciplina del bollo, potendo intervenire con proprie disposizioni nel rispetto dei limiti fissati dalla legislazione statale.
Una delle novità più rilevanti scatterà dal 1° gennaio 2027, data dalla quale le leggi delle Regioni e delle Province autonome potranno prevedere specifiche norme di esenzione dal pagamento delle tasse automobilistiche. Per l’automobilista diventa quindi ancora più importante verificare la disciplina applicata nella propria Regione di residenza, perché una determinata agevolazione potrebbe essere disponibile in un territorio e non esserlo, oppure essere regolata diversamente, in un altro.
La maggiore autonomia regionale, tuttavia, non equivale alla possibilità di cancellare qualsiasi tributo collegato all’automobile. Il decreto stabilisce espressamente che le nuove esenzioni regionali dal bollo introdotte a partire dal 2027 non eliminano automaticamente l’addizionale erariale sulla tassa automobilistica, conosciuta comunemente come superbollo. Per quest’ultima continuano infatti a trovare applicazione soltanto le esenzioni stabilite dalla legge statale, creando una distinzione netta tra il bollo di competenza regionale e l’addizionale di competenza statale.
Di conseguenza, essere esenti dal bollo regionale non significa necessariamente essere esenti da ogni tassa automobilistica. Prima di interrompere un pagamento sarà quindi necessario controllare la legge regionale applicabile, i requisiti richiesti e la tipologia del veicolo, evitando di estendere automaticamente un’agevolazione oltre i casi espressamente previsti. Questa distinzione sarà particolarmente importante per alcune categorie di veicoli che già oggi beneficiano di trattamenti differenziati sul territorio nazionale, un aspetto che diventa ancora più evidente nel caso di auto elettriche e ibride.
Bollo auto nel noleggio a lungo termine: come funziona con Rentago
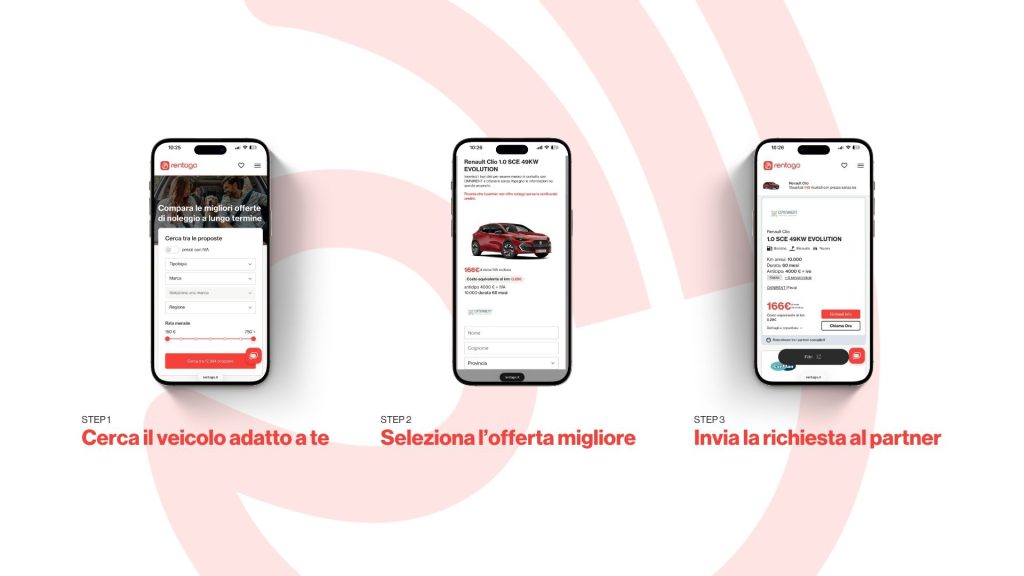
Nel noleggio a lungo termine il bollo auto segue regole specifiche, soprattutto alla luce delle novità introdotte dal Decreto legislativo 147/2026. A partire dal 1° gennaio 2027, per i contratti di noleggio a lungo termine senza conducente interessati dalla nuova disciplina, l’utilizzatore indicato nel contratto annotato al PRA è il soggetto tenuto al pagamento della tassa automobilistica, dalla decorrenza del contratto fino alla sua scadenza. Dal punto di vista pratico, però, questo non significa necessariamente che il cliente debba occuparsi personalmente ogni anno del versamento: nel noleggio a lungo termine la gestione del bollo può essere compresa tra i servizi previsti dal canone, insieme ad assicurazione, manutenzione ordinaria e straordinaria e assistenza stradale, a seconda delle condizioni della singola offerta. È proprio su questo aspetto che può essere utile Rentago, piattaforma italiana dedicata alla comparazione delle offerte di noleggio a lungo termine per privati e aziende, attraverso la quale è possibile confrontare più proposte verificando non soltanto l’importo della rata, ma anche durata, chilometraggio, anticipo e servizi inclusi. Rentago indica infatti che la gestione del bollo è spesso compresa nei pacchetti di noleggio, ma specifica anche che i servizi possono cambiare in base al noleggiatore e alla proposta scelta: prima di sottoscrivere il contratto è quindi importante controllare nella singola offerta se il bollo è effettivamente incluso nel canone e con quali modalità viene gestito. In questo modo il noleggio può permettere di trasformare diverse spese legate all’auto in un costo mensile più prevedibile, mentre un comparatore come Rentago aiuta a mettere a confronto offerte differenti anche sulla base dei servizi realmente compresi, evitando di scegliere basandosi esclusivamente sulla rata pubblicizzata.
Auto elettriche e ibride: quali agevolazioni restano
La nuova esenzione prevista per il 2027 non cancella il sistema di agevolazioni già esistente per le auto elettriche e ibride, che continua a dipendere in larga parte dalle disposizioni applicate dalla Regione o dalla Provincia autonoma competente. Proprio per questo motivo, due automobilisti con veicoli simili possono beneficiare di trattamenti fiscali differenti a seconda del territorio di residenza e della data di immatricolazione del mezzo.
Per le auto ibride c’è inoltre un collegamento diretto con la nuova misura nazionale: il Decreto-Legge 162/2026 comprende infatti le autovetture alimentate a benzina o gasolio “anche in combinazione con altra fonte di propulsione”, purché abbiano una potenza non superiore a 80 kW e siano rispettate le altre condizioni previste. Di conseguenza, anche alcune vetture ibride possono rientrare nell’esenzione del bollo 2027, mentre per le auto esclusivamente elettriche continuano ad assumere particolare importanza le agevolazioni previste dalla normativa già vigente e dalle singole amministrazioni territoriali.
Le differenze regionali possono essere significative. In Lombardia, ad esempio, i veicoli esclusivamente elettrici risultano esenti dal pagamento della tassa automobilistica, mentre per alcune auto ibride benzina-elettrico immatricolate per la prima volta dal 1° gennaio 2026 è prevista una riduzione del 50% del bollo, con una durata che cambia in funzione delle emissioni di CO2 e nel rispetto del limite di potenza termica previsto dalla normativa regionale.
Un sistema differente è stato adottato dalla Sicilia, dove per il periodo 2026-2028 sono state introdotte specifiche agevolazioni per i veicoli di nuova immatricolazione a basse emissioni, comprese determinate categorie di auto elettriche, ibride e alimentate a idrogeno. Per i veicoli esclusivamente elettrici e a idrogeno che rispettano i requisiti regionali, l’esenzione può arrivare a cinque anni dalla prima immatricolazione, confermando quanto il trattamento del bollo possa cambiare da una Regione all’altra.
Chi possiede o sta acquistando un’auto elettrica o ibrida dovrebbe quindi evitare di considerare automaticamente valide le agevolazioni applicate in un’altra Regione. Prima di pagare il bollo, o al contrario di ritenersi esonerati dal versamento, è necessario verificare alimentazione, potenza, data di immatricolazione, emissioni e disciplina regionale applicabile, perché sono proprio questi elementi a determinare l’effettivo diritto all’esenzione o alla riduzione.
Nuove scadenze del bollo auto dal 2028
Dal 1° gennaio 2028 cambieranno le regole sulle scadenze del bollo auto per i veicoli che rientrano nella nuova disciplina introdotta dal Decreto legislativo 147/2026. La novità principale consiste nel collegare in maniera più diretta il periodo di tassazione alla data di immatricolazione del veicolo, superando per i mezzi interessati il precedente sistema basato sulle tradizionali finestre di pagamento. Il bollo sarà normalmente pagato ogni anno in un’unica soluzione e l’obbligazione tributaria coprirà dodici mesi a partire dal mese nel quale il veicolo è stato immatricolato.
Anche il primo pagamento del bollo avrà una scadenza precisa. Per i veicoli soggetti alle nuove regole, il versamento dovrà essere effettuato entro l’ultimo giorno del mese successivo a quello di immatricolazione. Se, ad esempio, un’automobile viene immatricolata nel mese di marzo, il primo bollo dovrà essere pagato entro la fine di aprile. Per gli anni successivi, invece, il termine sarà fissato all’ultimo giorno del mese di immatricolazione: riprendendo lo stesso esempio, la scadenza ordinaria dei rinnovi cadrà quindi entro la fine di marzo.
Il pagamento annuale in un’unica soluzione rappresenterà la regola generale, ma le Regioni potranno prevedere il pagamento quadrimestrale per determinate tipologie di veicoli individuate attraverso proprie leggi. Resta quindi una componente di autonomia territoriale anche nelle modalità di versamento, motivo per cui sarà sempre necessario controllare le disposizioni della propria Regione prima di determinare con certezza scadenza e modalità applicabili al singolo veicolo.
Le nuove regole, inoltre, non sposteranno automaticamente la scadenza di tutte le automobili già in circolazione. Per i veicoli già immatricolati entro il 31 dicembre 2027, in linea generale continueranno a valere le scadenze previste a quella data, salvo eventuali disposizioni differenti introdotte dalle leggi regionali. Una disciplina specifica è prevista invece per i veicoli già immatricolati che, dopo il 31 dicembre 2027, cessano di beneficiare di un regime di esenzione o di sospensione dal bollo: per questi casi la tassa dovrà essere corrisposta annualmente in un’unica soluzione.
Per gli automobilisti, quindi, il 2028 non comporterà semplicemente una nuova data uguale per tutti, ma l’avvio di un sistema nel quale il mese di immatricolazione assumerà un ruolo decisivo per molte nuove vetture. Prima di effettuare il pagamento sarà importante verificare quando il veicolo è stato immatricolato, se era già in circolazione al 31 dicembre 2027 e quali regole ha eventualmente adottato la Regione competente, così da individuare correttamente la propria scadenza.
Vendita dell’auto, noleggio e pagamento del bollo
Il Decreto legislativo 147/2026 interviene anche su alcune situazioni nelle quali può essere meno immediato capire chi deve effettivamente pagare il bollo auto, come la vendita del veicolo a un concessionario o il noleggio a lungo termine. Le nuove disposizioni puntano soprattutto a collegare l’obbligo tributario alle informazioni registrate ufficialmente al Pubblico Registro Automobilistico (PRA), riducendo le incertezze nei passaggi di proprietà e nei contratti di locazione.
In caso di noleggio a lungo termine senza conducente, dal 1° gennaio 2027 l’utilizzatore del veicolo indicato nel contratto annotato al PRA è tenuto in via esclusiva al pagamento della tassa automobilistica dalla sottoscrizione del contratto fino alla sua scadenza. La regola riguarda i contratti stipulati dal 1° gennaio 2027, ma anche quelli precedenti che vengono prorogati o rinnovati con decorrenza successiva al 31 dicembre 2026 e quelli già sottoscritti la cui esecuzione comincia dal 2027.
Cambiano e vengono chiarite anche le regole per chi cede l’auto a un concessionario o a un altro professionista che la acquista per rivenderla. L’obbligo di versare il bollo viene interrotto soltanto quando la cessione del veicolo viene trascritta al PRA: la semplice consegna dell’automobile al rivenditore non è quindi sufficiente per far cessare automaticamente l’obbligo fiscale.
La normativa precisa inoltre che una procura speciale a vendere non interrompe il pagamento del bollo e non è sufficiente neppure presentare la sola fattura di vendita al concessionario senza che sia stata effettuata la relativa trascrizione della proprietà. Quando tutti gli adempimenti sono rispettati, l’interruzione decorre dal periodo tributario successivo a quello in corso alla data della cessione e prosegue fino al mese precedente a quello nel quale il veicolo viene rivenduto.
Particolare attenzione deve essere prestata anche ai tempi della registrazione: se la trascrizione al PRA viene effettuata oltre 60 giorni dalla cessione, non consente di beneficiare retroattivamente dell’interruzione per i periodi tributari precedenti alla registrazione effettiva. Per ogni veicolo correttamente trascritto è inoltre previsto un diritto fisso di 1,55 euro, anche se Regioni e Province autonome possono decidere di rinunciare alla sua riscossione.
Per chi vende un’automobile a un professionista, quindi, la formalizzazione della cessione al PRA diventa determinante anche ai fini del bollo. Affidare semplicemente il mezzo a un concessionario senza verificare il passaggio di proprietà può lasciare invariato l’obbligo tributario, mentre nel noleggio a lungo termine sarà il contratto regolarmente annotato a individuare il soggetto responsabile del pagamento.
Fermo amministrativo e bollo auto: cosa cambia
Il Decreto legislativo 147/2026 interviene in modo esplicito anche sul rapporto tra fermo amministrativo e pagamento del bollo auto, chiarendo un punto che in passato ha generato dubbi e contenziosi. La nuova disposizione stabilisce infatti che la tassa automobilistica resta comunque dovuta quando sul veicolo è stato disposto un fermo amministrativo nell’ambito della riscossione dei debiti, quindi il proprietario non può considerarsi automaticamente esonerato dal versamento soltanto perché non può utilizzare liberamente il mezzo.
Il chiarimento è contenuto nell’articolo 19 del Decreto legislativo 7 agosto 2026, n. 147, che modifica la precedente disciplina della tassa automobilistica. La norma specifica che il bollo continua a essere dovuto in presenza del fermo disposto dall’agente della riscossione ai sensi dell’articolo 86 del DPR 602/1973 e, dal 1° gennaio 2027, anche nei casi disciplinati dall’articolo 187 del nuovo Testo unico in materia di versamenti e riscossione.
La differenza rispetto ad altre situazioni di indisponibilità del veicolo è rilevante. La normativa prevede infatti che la perdita del possesso per forza maggiore, per fatto di terzi oppure l’indisponibilità derivante da determinati provvedimenti dell’autorità giudiziaria o della pubblica amministrazione, se correttamente annotate nei registri previsti dalla legge, possano far cessare l’obbligo del tributo per i periodi d’imposta successivi. Il fermo amministrativo legato alla riscossione costituisce invece un’eccezione espressamente prevista dalla legge, perché non interrompe l’obbligazione relativa al bollo.
Questo significa che un’auto sottoposta a fermo amministrativo può continuare a generare il normale obbligo di pagamento della tassa automobilistica, anche se il proprietario non può utilizzarla fino alla cancellazione o sospensione del fermo nei casi previsti. Lasciare il veicolo inutilizzato oppure custodirlo in un’area privata non è sufficiente, da solo, a eliminare il bollo dovuto quando il mezzo continua a risultare soggetto al tributo e gravato da un fermo disposto nell’ambito della riscossione.
Per chi si trova in questa situazione diventa quindi importante non confondere l’impossibilità di circolare con la cessazione dell’obbligo fiscale. Prima di sospendere autonomamente i pagamenti è opportuno verificare la posizione del veicolo nei registri e la natura del provvedimento che ne limita la disponibilità, perché il fermo amministrativo previsto dalla normativa sulla riscossione non comporta la cancellazione automatica del bollo auto.
Superbollo e nuove regole fiscali
La riforma del bollo auto introduce alcune modifiche fiscali, ma non comporta l’abolizione automatica del superbollo, cioè l’addizionale erariale dovuta per le autovetture di maggiore potenza. Il Decreto legislativo 147/2026 stabilisce infatti che le eventuali nuove esenzioni dal bollo approvate dalle Regioni e dalle Province autonome dal 1° gennaio 2027 non si estendono automaticamente al superbollo, perché per quest’ultimo continuano a valere esclusivamente le esenzioni previste dalla legislazione statale.
La distinzione è particolarmente importante perché bollo auto e superbollo hanno natura e regole differenti: il primo è una tassa automobilistica regionale, mentre il secondo è un’addizionale erariale destinata allo Stato. Di conseguenza, un proprietario potrebbe trovarsi nella situazione di non dover versare il bollo grazie a un’esenzione regionale, ma essere comunque obbligato a pagare il superbollo qualora il proprio veicolo rientri nei parametri previsti dalla normativa nazionale.
La disciplina richiamata dal decreto prevede attualmente un’addizionale di 20 euro per ogni kW di potenza superiore a 185 kW, ferme restando le riduzioni già previste dalla normativa in funzione dell’anzianità del veicolo. La nuova maggiore autonomia riconosciuta alle Regioni sul bollo, quindi, non permette alle amministrazioni territoriali di introdurre autonomamente un’esenzione anche dall’addizionale erariale.
Il Decreto legislativo 147/2026 interviene inoltre sulle tabelle utilizzate per determinare le tariffe della tassa automobilistica in relazione alla classe ambientale del veicolo. Per le autovetture, il riferimento che in precedenza indicava le categorie “Euro 4 e Euro 5” viene esteso anche alle classi Euro superiori, mentre per i motocicli il riferimento alla categoria Euro 3 viene aggiornato includendo anche le categorie ambientali successive.
Questo aggiornamento non significa di per sé l’introduzione di un nuovo aumento generalizzato del bollo per le auto Euro 6 o successive. La modifica serve invece ad adeguare formalmente le tabelle tariffarie all’evoluzione delle classificazioni ambientali, facendo rientrare le classi Euro più recenti nei parametri già previsti dalla normativa. Per conoscere l’importo effettivamente dovuto continueranno quindi a essere determinanti potenza del veicolo, classe ambientale e disciplina applicata dalla Regione competente.
Quando entra in vigore la nuova legge e come verificare l’esenzione
Il Decreto-Legge 17 settembre 2026, n. 162 è stato pubblicato nella Gazzetta Ufficiale il 17 settembre 2026 ed è entrato in vigore il 18 settembre 2026, cioè il giorno successivo alla pubblicazione. Questo non significa però che il bollo smetta immediatamente di essere dovuto: l’esenzione riguarda esclusivamente i versamenti con scadenza ordinaria compresa tra il 1° gennaio e il 31 dicembre 2027. Un bollo che scade nel 2026, quindi, deve essere normalmente pagato anche se il veicolo possiede le caratteristiche richieste dalla nuova agevolazione.
Per capire se un’automobile può rientrare nel beneficio, il primo controllo riguarda la potenza indicata sulla carta di circolazione o sul Documento unico. Per le autovetture interessate dalla misura, la soglia prevista è di 80 kW, compresi: il dato può essere verificato sul documento del veicolo e costituisce uno degli elementi fondamentali per stabilire l’accesso all’esenzione. Devono inoltre essere rispettate le condizioni relative all’alimentazione a benzina o gasolio, anche in combinazione con un’altra fonte di propulsione, e il veicolo deve essere regolarmente assicurato.
Non basta, tuttavia, verificare soltanto la potenza. La legge riconosce infatti l’esenzione a un solo veicolo per ciascuna persona fisica. Quando lo stesso contribuente possiede più automobili potenzialmente agevolabili, il beneficio viene attribuito a quella con la potenza più bassa e, in caso di parità di kW, al veicolo per il quale sarebbe dovuto l’importo minore del bollo. Prima di considerarsi esenti sarà quindi necessario valutare l’intera posizione del contribuente e non soltanto le caratteristiche di una singola automobile.
Un ulteriore elemento riguarda le Regioni a statuto speciale e le Province autonome. Il decreto stabilisce che l’esenzione può applicarsi anche in questi territori, ma è necessario un accordo con ciascuna autonomia speciale titolare della tassa automobilistica. La situazione territoriale dovrà quindi essere verificata con particolare attenzione prima della scadenza del pagamento.
Al momento dell’entrata in vigore del decreto, inoltre, non è ancora stata definita una procedura operativa completa che richieda ai cittadini di presentare uno specifico modulo o una domanda attraverso un determinato portale. Per verificare concretamente il riconoscimento dell’agevolazione sulla propria targa sarà quindi opportuno consultare le comunicazioni della Regione o Provincia autonoma competente e i servizi ACI dedicati alla tassa automobilistica, soprattutto quando saranno pubblicate le istruzioni applicative per il 2027.
Bisogna infine ricordare che il provvedimento è un decreto-legge e deve essere convertito in legge dal Parlamento entro 60 giorni dalla pubblicazione. Durante l’iter parlamentare il testo può essere modificato, motivo per cui chi avrà una scadenza del bollo nel 2027 dovrà verificare la versione definitiva della normativa e le successive indicazioni operative prima di decidere di non effettuare il versamento.
Domande frequenti sul bollo auto 2027
Il bollo auto è stato abolito definitivamente?
No. La nuova normativa introduce un’esenzione per i versamenti con termine ordinario di pagamento nel 2027, ma non cancella definitivamente la tassa automobilistica. Per i pagamenti con scadenza dal 2028 sarà necessario verificare eventuali nuove disposizioni normative, perché il decreto attuale non rende permanente l’esenzione.
Chi non pagherà il bollo auto nel 2027?
L’esenzione riguarda le persone fisiche tenute al pagamento della tassa che rispettano i requisiti previsti dal Decreto-Legge 162/2026. Per le autovetture sono interessati i mezzi a benzina o gasolio, anche abbinati ad altre forme di propulsione, con potenza non superiore a 80 kW, purché regolarmente assicurati. Il beneficio riguarda un solo veicolo per contribuente.
Per ottenere l’esenzione dal bollo serve l’ISEE?
No, il testo del decreto non stabilisce limiti di reddito e non richiede un determinato valore ISEE. L’accesso al beneficio dipende invece dalle caratteristiche del veicolo, dalla posizione del contribuente e dalla scadenza ordinaria del pagamento.
Un’auto con esattamente 80 kW è esente?
Sì, perché la norma utilizza l’espressione “potenza non superiore a 80 kW”, quindi anche un’autovettura con esattamente 80 kW può rientrare nell’agevolazione. Se la potenza è invece superiore a 80 kW, questa specifica esenzione non si applica.
Dove posso controllare quanti kW ha la mia auto?
La potenza può essere verificata sulla carta di circolazione o sul Documento unico, generalmente attraverso il dato espresso in kilowatt. Per il normale calcolo del bollo, ACI conferma che la potenza effettiva in kW è uno dei dati tecnici fondamentali da controllare.
Se possiedo due auto sotto gli 80 kW, sono esenti entrambe?
No. Se la stessa persona è tenuta al pagamento del bollo di più autovetture agevolabili, l’esenzione riguarda soltanto quella con la potenza più bassa. Quando due veicoli hanno la stessa potenza, viene considerato quello per il quale sarebbe dovuto il bollo di importo inferiore.
L’esenzione vale anche per le auto ibride?
Sì, quando vengono rispettati gli altri requisiti, perché la norma comprende le autovetture a benzina o gasolio anche quando queste alimentazioni sono combinate con un’altra fonte di propulsione. Per le ibride è però importante controllare i dati tecnici rilevanti ai fini del bollo riportati nei documenti del veicolo, senza basarsi semplicemente sulla potenza commerciale complessiva dichiarata dal costruttore.
Le auto completamente elettriche rientrano nella nuova esenzione?
Le vetture esclusivamente elettriche non rientrano in questa specifica misura nazionale formulata per benzina e gasolio, anche in combinazione con altre propulsioni. Questo non significa necessariamente che debbano pagare il bollo, perché per i veicoli elettrici continuano a essere applicabili le esenzioni e riduzioni previste dalla disciplina nazionale e regionale competente.
Se il bollo scade nel 2026 ma lo pago nel 2027, diventa esente?
No. Per stabilire l’accesso all’agevolazione conta il termine ordinario entro il quale il pagamento avrebbe dovuto essere effettuato, non la data in cui viene materialmente eseguito il versamento. Un bollo dovuto nel 2026 non diventa quindi esente semplicemente perché viene pagato in ritardo nel 2027.
Bisogna presentare una domanda per ottenere l’esenzione?
Nel testo attualmente pubblicato non è indicata una specifica procedura nazionale di richiesta, né viene previsto un modulo unico o un portale attraverso il quale presentare l’istanza. Le modalità operative dovranno quindi essere verificate attraverso le indicazioni della Regione o Provincia autonoma competente e i servizi dedicati al bollo auto.
Il decreto è già definitivo?
Il Decreto-Legge 17 settembre 2026, n. 162 è entrato in vigore il 18 settembre 2026, ma dovrà essere convertito in legge dal Parlamento nei termini previsti dalla Costituzione. Durante l’iter di conversione il testo può essere modificato, perciò i contribuenti dovranno fare riferimento alla versione definitiva prima delle scadenze del 2027.


'%3e%3cg id='Final-Copy-2_2_' transform='translate(1275.000000, 200.000000)'%3e%3cpath class='st0' d='M7.4,12.8h6.8l3.1-11.6H7.4C4.2,1.2,1.6,3.8,1.6,7S4.2,12.8,7.4,12.8z'/%3e%3c/g%3e%3c/g%3e%3c/g%3e%3cg id='final---dec.11-2020'%3e%3cg id='_x30_208-our-toggle' transform='translate(-1275.000000, -200.000000)'%3e%3cg id='Final-Copy-2' transform='translate(1275.000000, 200.000000)'%3e%3cpath class='st1' d='M22.6,0H7.4c-3.9,0-7,3.1-7,7s3.1,7,7,7h15.2c3.9,0,7-3.1,7-7S26.4,0,22.6,0z M1.6,7c0-3.2,2.6-5.8,5.8-5.8 h9.9l-3.1,11.6H7.4C4.2,12.8,1.6,10.2,1.6,7z'/%3e%3cpath id='x' class='st2' d='M24.6,4c0.2,0.2,0.2,0.6,0,0.8l0,0L22.5,7l2.2,2.2c0.2,0.2,0.2,0.6,0,0.8c-0.2,0.2-0.6,0.2-0.8,0 l0,0l-2.2-2.2L19.5,10c-0.2,0.2-0.6,0.2-0.8,0c-0.2-0.2-0.2-0.6,0-0.8l0,0L20.8,7l-2.2-2.2c-0.2-0.2-0.2-0.6,0-0.8 c0.2-0.2,0.6-0.2,0.8,0l0,0l2.2,2.2L23.8,4C24,3.8,24.4,3.8,24.6,4z'/%3e%3cpath id='y' class='st3' d='M12.7,4.1c0.2,0.2,0.3,0.6,0.1,0.8l0,0L8.6,9.8C8.5,9.9,8.4,10,8.3,10c-0.2,0.1-0.5,0.1-0.7-0.1l0,0 L5.4,7.7c-0.2-0.2-0.2-0.6,0-0.8c0.2-0.2,0.6-0.2,0.8,0l0,0L8,8.6l3.8-4.5C12,3.9,12.4,3.9,12.7,4.1z'/%3e%3c/g%3e%3c/g%3e%3c/g%3e%3c/g%3e%3c/svg%3e) Preferenze Cookie